
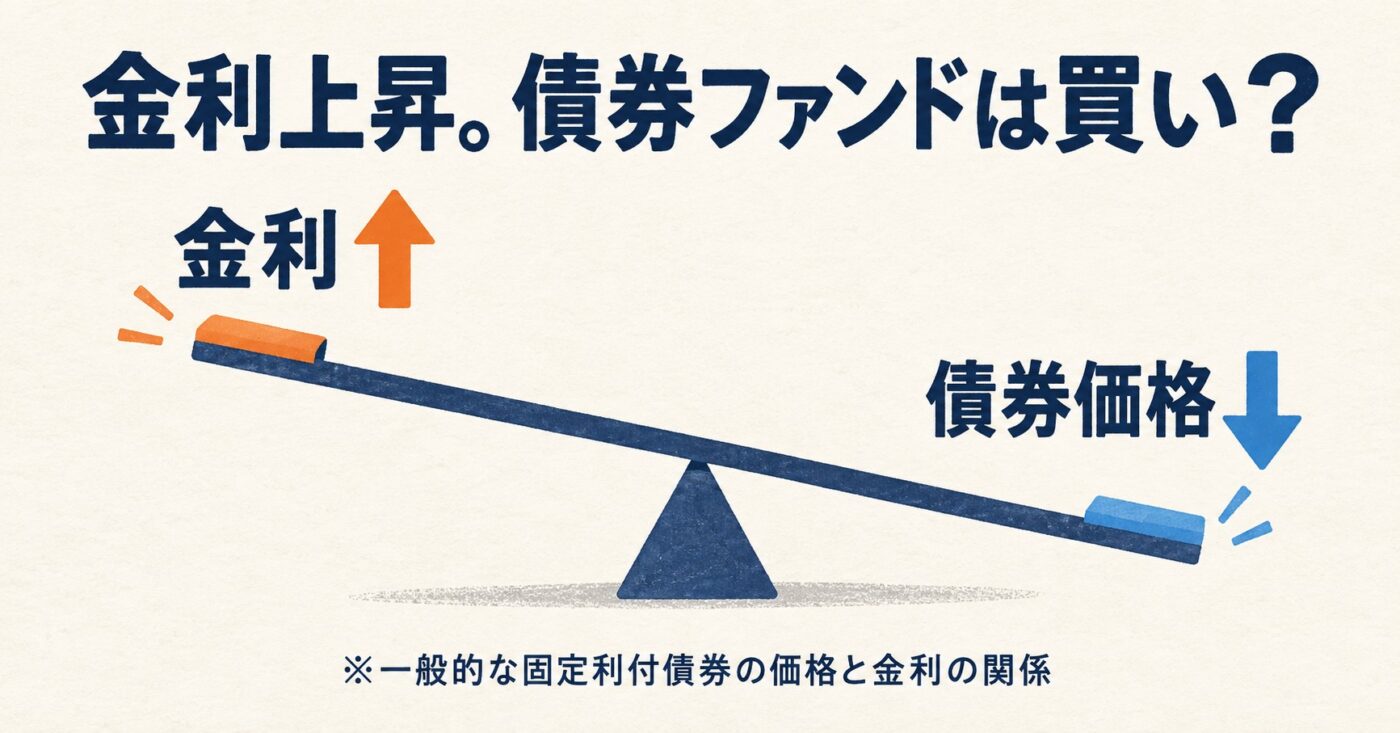
「金利が上がったから債券ファンドがよい」
とは、一概に答えられません。
金利上昇による価格下落と、その後の再投資への効果を分けて説明し、相談者の受取予定時期、リスク許容度、資産全体を確認する必要があります。
DCコンサルタントに求められるのは、商品の仕組みを伝えるだけでなく、相談者自身が判断できるようにサポートすることです。
「金利が上がったら債券が良さそう」と思うのは自然
「最近、金利が上がってきましたよね。それなら、企業型DCも債券ファンドにした方がよくないですか?」
企業型DCの個別相談で、こんな質問を受けたら、皆さんはどう答えるでしょうか。
すでにDCコンサルタントとして活動している方にも、これから目指す方にも、考えていただきたい問いです。
日本銀行は2026年9月18日、政策金利の誘導目標を1.25%程度とする方針を決定しました。
新たな方針の適用は9月24日からです。
金利への関心が高まる中、自分の資産運用も見直した方がよいのでは、と考える方はいるでしょう。
預金であれば、適用される金利が高くなることは、受け取る利息が増えることにつながります。
そこから
「債券も金利が高くなれば、運用成績が良くなるはず」
と考えるのは、無理のないことだと思います。
ただ、預金の金利と、債券ファンドの運用成果は、同じようには考えられません。
また、日銀が誘導する短期の政策金利と、債券市場で決まる長期金利なども、同じものではありません。
ここで
「そうですね、債券が良いですね」
と話を進める前に、確認したいことがあります。
その方は、債券にも値下がりがあることを理解しているでしょうか。
相談に対応する側には、債券は利息を受け取るだけの商品ではなく、売買される価格も変わることを、相手が理解しやすい言葉で説明する力が必要です。
「利回り上昇」と「価格下落」をどう説明するか
債券の話がわかりにくい理由の一つは、**「利率」「利回り」「リターン」**という、似た言葉が出てくることです。
利率は、債券の額面に対して支払われる利息の割合です。
一方、利回りは、投資額に対する収益の割合を通常は年率で表したもので、いくらで買ったかも関係します。
満期まで保有する場合の**「最終利回り」**では、利息に加え、購入価格と償還される額面との差や、満期までの期間も考慮します。
リターンは運用成果のことで、実際の保有期間中の利息や価格変動などを合わせて捉えます。
例えば、額面100万円で、毎年1万円の利息を受け取れる固定利付債券があるとします。
その後、同じ通貨、同じ信用力、同じ残存期間などの条件で、額面100万円に対して毎年2万円の利息を受け取れる債券が登場したら、どうでしょうか。
両方とも100万円で買えるなら、通常は利息の多い方を選びたくなります。
そこで、利息の少ない既存の債券は、価格が下がることで、新しい金利水準に見合う利回りへと調整されます。
安く買えば、受け取る利息が同じでも、投じたお金に対する収益の割合は大きくなります。
満期に額面通り償還されれば、購入価格との差も収益になります。
つまり、
「債券の利回りが上がった」と「債券の値段が下がった」は、同時に起こることなのです。
一般に、市場金利の上昇時には債券価格が下がり、低下時には上がる関係があります。
ここで注意したいのは、すでにその債券を持っていた人と、値下がりした後に買う人では、立場が違うことです。
以前から持っている人には評価額の下落が生じますが、これから買う人は、新しい価格と利回りを出発点に投資します。
「債券の利回りが上がった」
と聞くと、今持っている債券ファンドの運用成績も良くなると思う方がいるかもしれません。
しかし、金利の上昇によって、保有するファンドの評価額が下がることもあります。
「利回りが上がること」と「今持っている資産が値上がりすること」は違う。
この点を、まず丁寧に伝えたいところです。
債券ファンドは、利息と値動きをセットで伝える
企業型DCやiDeCoで選ぶ債券ファンドは、一般に複数の債券に投資する投資信託です。
預金のように、決まった利息だけが積み上がる商品ではありません。
保有する債券の価格は、ファンドの基準価額に反映されます。
そのため、金利上昇によって保有債券が値下がりすれば、基準価額を押し下げる要因になります。
利息収入があっても、値下がりの影響がそれを上回れば、運用成績がマイナスになることがあります。
「債券の金利がよくなったのだから、債券ファンドも利益が出るはず」
という理解には、この価格変動の部分が抜けています。
利息の説明だけで終わらず、評価額が減る可能性も伝えておく必要があります。
月次レポートに載っている組入債券の利回りも、その数字通りの利益を加入者が受け取れる訳ではありません。
実際の成果は、債券価格の変化や信託報酬などの費用にも左右されます。
外国債券であれば、為替の影響が加わる場合もあります。
また、
「債券なら、満期まで待てばよいのでは」
と考える方もいるかもしれません。
通常の債券を直接保有する場合と、債券ファンドを持つ場合は分けて考える必要があります。
一般的な債券では、発行体が約束通り支払えば、満期に額面が戻ります。
ただし、額面より高く買っていれば、購入額がそのまま戻る訳ではありません。
一方、多くの債券ファンドは、複数の債券を組み入れ、入れ替えながら運用を続けます。
加入者自身の受取予定日に、投資した金額が戻る仕組みではありません。
ファンドに償還期限があっても、それだけで元本が保証される訳ではないのです。
では、金利が上がるときは債券を避けるべき?
ここまで説明すると、
「それなら、金利が上がる間は債券ファンドを選ばない方がよいですね」
と返ってくるかもしれません。
しかし、そこも一足飛びには決められません。
債券ファンドは、債券から受け取った利息や、償還・売却で得た資金などを再投資します。
金利が高くなれば、以前より高い利回りで投資できる機会が生まれます。
その後の利息収入が積み上がることで、価格下落の影響を補うことも期待できます。
つまり、価格の変動だけでなく、利息収入や再投資を含めたトータルリターンで考えることが重要だということです。
金利上昇は、今持っている債券の価格にはマイナスになり得る。
一方、高くなった金利は、その後の投資にはプラスになり得る。
この二つを、時間を分けて見る必要があります。
もちろん、長く持てば必ず損失を取り戻せるという意味ではありません。
その後更に金利が上がる場合もありますし、他のリスクの影響も受けます。
また、
「金利がすでに上がったこと」と「買った後に更に上がること」
も違います。
これから購入する人が、過去の値下がりをそのまま負担する訳ではありません。
したがって、
「金利上昇だから買い」「金利上昇だから買わない」
という二つの答えでは、どちらも説明が足りません。
値下がりの仕組みを伝えた結果、債券は避けるべきだという誤解を残さないようにしたいところです。
同じ債券ファンドでも中身はかなり違う
もう一つ確認したいのは、その方がどのような債券ファンドを思い浮かべているかです。
「債券」
という名前だけでは、値動きの性質はわかりません。
まず、金利の変化にどれくらい敏感かという違いがあります。
他の条件が同じなら、一般に満期までの期間が長い債券ほど、金利変動による価格への影響が大きくなります。
月次レポートなどで見かける**「デュレーション」**は、その影響を考える手がかりです。
例えば、ある債券の修正デュレーションが7なら、その債券の利回りが2%から3%へ、1ポイント上がったとき、価格はおおむね7%下がるという概算になります。
他の条件が変わらない場合の近似で、利回りの変化が大きいほど誤差も生じます。
利息や費用を含むファンド全体の運用成績を示す数字ではありません。
さらに、国債を中心に持つのか、企業が発行する社債を多く持つのかによっても異なります。
利回りの高さには、発行体が利息や元本を支払えなくなる信用リスクへの見返りが含まれる場合があります。
「利回りが高い」は、それだけで「条件がよい」とは言い切れません。
外国債券では、発行体の所在国だけでなく、どの通貨で発行された債券かも重要です。
米ドル建てなら米ドルの金利環境など、投資する債券の通貨や残存期間に応じた金利動向を確認します。
日本の金利のニュースだけで判断することはできません。
外貨建て債券に投資し、為替ヘッジをしないファンドは、為替相場にも左右されます。
ヘッジをするタイプでも為替リスクを完全になくせる訳ではなく、円金利が対象通貨の金利より低い場合には、金利差などに応じたヘッジコストがかかります。
「海外は金利が高いから、その分だけ有利」
とは限らない訳です。
相談の場で全てを伝える必要はありません。
ただ、相談者が
「債券だから安定しているはず」
という認識で選ぼうとしているなら、その商品がどのようなときに値下がりするのかは、一緒に確かめたいところです。
商品を選ぶ前に何を確認すべきか
商品の仕組みが説明できても、それだけでは相談への答えになりません。
その方がいつお金を使い、どの程度の値下がりを受け止められるかによって、考え方が変わるからです。
例えば、同じ55歳でも、受給要件を満たした60歳でDC資産の大部分を受け取り、生活費に使う予定の方と、当面の生活費は別に確保できていて、長く運用を続ける予定の方では、事情が違います。
受取時期が近いからといって、債券ファンドに変えれば値下がりを避けられる訳ではありません。
資産の安定を優先したいなら、債券ファンドだけでなく、ラインアップにある元本確保型商品も含め、それぞれの条件や特徴を確認する必要があります。
DC以外の資産も見ておきたいところです。
NISAでは株式を多く持っているのか。
預貯金は十分にあるのか。
住宅ローンや、これから必要になる教育費はどうか。
企業型DCの画面の中だけで資産配分を完成させようとすると、家計全体では偏りが大きいこともあります。
リスク許容度にも、二つの面があります。
一つは、値下がりしても予定している生活や支出に困らない、経済的な余力。
もう一つは、評価額が減ったときにも落ち着いて保有できる、心理的な受け止め方です。
リスクを取れることと、リスクを取りたいことは違います。
預貯金に余裕があっても、値下がりが気になって日常生活に支障が出る方もいるでしょう。
反対に、本人は積極的に運用したいと思っていても、近い将来に必要なお金が十分に用意できていない場合もあります。
年齢だけで決めず、いつ、何に使うお金なのか、他にどのような備えがあるのかまで聞く。
重要なのは、商品に人を合わせるのではなく、その人に合わせて資産配分を考えるということです。
「債券はどうですか?」の背景を知る
私自身、企業型DCの個別相談では、運用商品の話から、NISAや保険、ライフプラン全体の話へ広がることがあります。
「債券ファンドはどうでしょうか」
という質問にも、さまざまな背景が考えられます。
金利のニュースを見て、今よりお金が増えるのではと思ったのか。
株式の値動きが怖くなったのか。
それとも、退職が近づいてきて、今ある資産を減らしたくないと感じているのか。
答える側が商品の説明を急ぐと、この違いを聞き逃してしまうかもしれません。
「債券ファンドが気になったのは、どんなことがきっかけですか?」
まず、そんなふうに聞いてみるのはいかがでしょうか。
本人もうまく言葉にできていなかった不安が、話しているうちにはっきりすることがあります。
そうなれば、確認すべきことも変わってきます。
DCコンサルタントは、将来の金利を当てる人でも、誰にでも同じ商品を勧める人でもありません。
仕組みをわかりやすく伝え、相談者の事情に照らし、相談者自身が自分にあった商品を選択できるようにサポートする人です。
「金利が上がると、債券価格は下がる」
と覚えることは、出発点になります。
ただ、相談の場では、その先が必要です。
価格が下がるとはどういうことか。
長く持つ場合は何が違うのか。
そして、その人は何のために債券を選ぼうとしているのか。
基本を一つずつ押さえることが、相手の話を深く聞くための土台になります。
わからないことを確認し、相手に伝わる言葉を探す。
その積み重ねが、個別相談に対応する力になっていくのだと思います。
「何を選ぶか」より、選ぶ理由を説明できるように
金利が上がった今、債券ファンドに関心を持つ相談者に、最初から否定的に応じる必要はありません。
ニュースをきっかけに、運用商品の仕組みや資産配分を一緒に考えられる機会でもあります。
「金利が上がったからよさそう」
という感覚を、仕組みの理解につなげる。
その上で、何を期待しているのか、受取予定や資産全体との関係はどうかを確かめる。
私たちが手伝いたいのは、そのプロセスです。
債券ファンドを選ぶことに、賛成か反対か。
その二択で終わらず、選ぶ理由を本人が説明できるようになる。
私は、そこまでを大切にしたいと思います。
DCコンサルタントの役割は、
「私ならこの商品を選びます」
と答えることではありません。
相談者が、いつ使うお金なのか、どの程度の値下がりなら受け止められるのかを整理し、自分に合った運用を考えられるようにサポートすることです。
金利のニュースをきっかけに、その方の暮らしや将来の希望まで一緒に考える。
私は、そこにこの仕事の大切な役割があると思っています。
※債券価格と金利の説明は、主に一般的な固定利付債券を想定しています。特定商品の推奨や将来の運用成果を保証するものではありません。
