
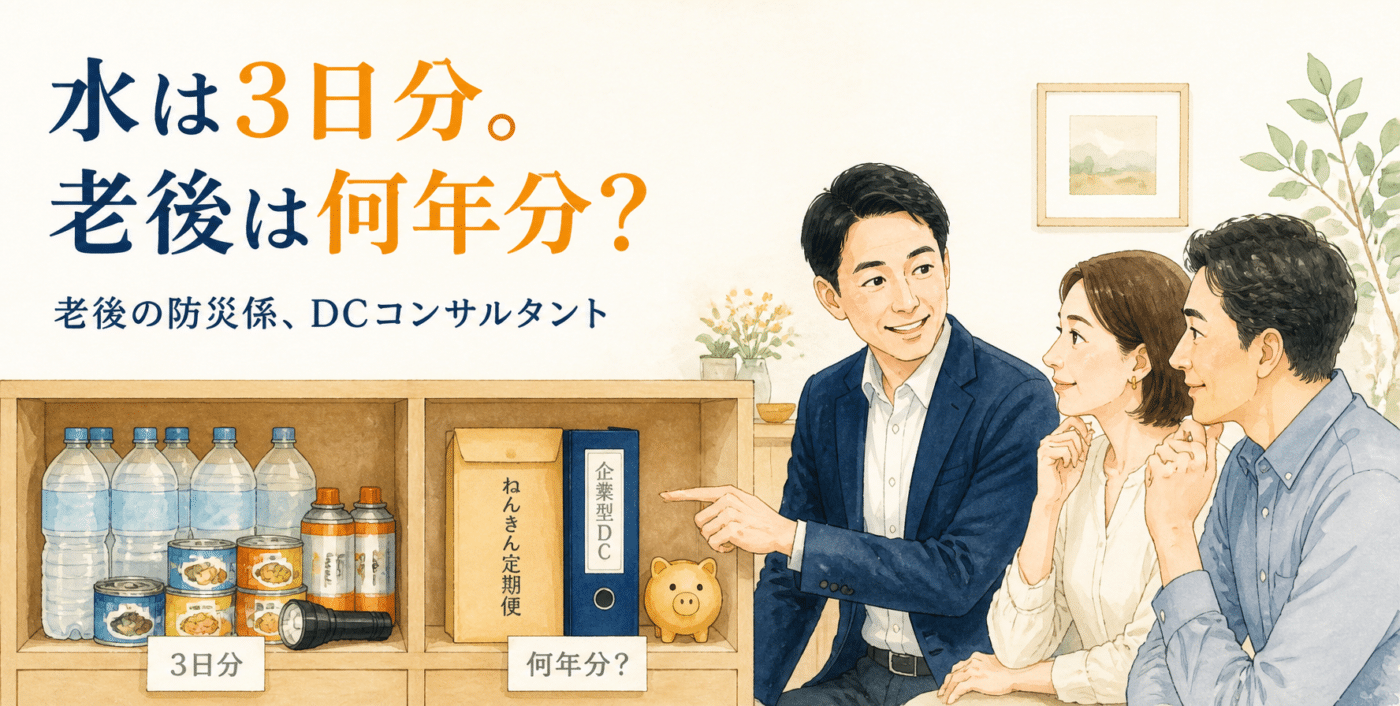
11月2日に発足した防災庁は、水や食料の備蓄を「最低3日分、できれば1週間分」と呼びかけました。地震への備えには、国が目安を出してくれます。けれど、老後の備えが「何年分」必要かは、誰も教えてくれません。一人ひとりの事情が違い過ぎるからです。その「人それぞれ」を、目の前の人の数字に変える。私は、それが「老後の防災係」としてのDCコンサルタントの仕事だと考えています。
「最低3日分、できれば1週間分」。
11月2日、防災庁が発足しました。政府はあわせて、国民に向けた緊急要請を出しています。水と食料は最低3日分、できれば1週間分を備えてほしい。水は1人1日3リットルが目安で、1週間分なら21リットル。
要請の中には、こんな考え方も示されていました。国難級の災害では、行政の対応だけでは限界がある。だから一人ひとりが「自らの命は自らが守る」意識を持ち、災害の前から備えてほしい、と。
この一文を読んで、私は老後のお金の話とまったく同じだと思いました。
ただ、決定的に違うところが一つあります。
防災には「3日分」という数字がある。老後には、それがないのです。
国が老後に数字を出したとき、何が起きたか
覚えている方も多いと思います。
2019年、金融庁の審議会の報告書が、老後の生活費について試算を示しました。年金だけで暮らす高齢の夫婦世帯では、平均して毎月約5万円足りなくなる。20〜30年続けば、約1,300万円から2,000万円になる、という内容です(金融審議会 市場ワーキング・グループ報告書)。
いわゆる「老後2,000万円問題」です。この数字は大きな騒ぎになり、報告書は結局、正式には受け取られませんでした(PRESIDENT Online)。
あれ以来、老後の備えについて、国がはっきりした数字を前に出すことはほとんどなくなったように感じます。
ただ、私はあの報告書が間違っていたとは思っていません。あれは「平均的な世帯」の試算でした。問題は、平均の数字が、まるで全員に当てはまる答えのように受け取られたことです。
水なら、1人1日3リットルで、だいたい誰にでも当てはまります。でも老後のお金は、そうはいきません。持ち家か賃貸か。年金はいくらか。退職金はあるか。何歳まで働くか。同じ「老後」でも、必要な備えは何倍も違います。
実は「3日分」も、人それぞれ
ここで、少し意地悪なことを書きます。
防災の「3日分」も、本当は人それぞれです。乳幼児がいる家にはミルクやおむつが要ります。持病のある人には、薬が何日分あるかの方が大事です。ペットがいれば、その分の水も食べ物も要ります。
それでも国は、「最低3日分」という一本の線を引きました。全員にぴったり合う数字ではないとわかったうえで、まず動き出すための目安を出したのだと思います。目安があるから、人は「うちは赤ちゃんがいるから、もう少し多めに」と、自分の事情に引き直すことができます。
老後のお金には、この「引き直すための最初の線」がありません。あの2,000万円は、本来その線になれたはずの数字だったのかもしれません。けれど、目安としてではなく、全員への請求書のように受け止められてしまった感は否めません。
「人それぞれ」で終わらせない
では、老後の備えは「人それぞれです」で終わっていいのか。
私は、そうは思いません。
以前の記事で、「個別の状況によって異なります」は専門家の逃げ言葉だと書きました。老後のお金は、本当に人それぞれです。だからこそ、「人それぞれ」で話を終わらせずに、その人の数字まで一緒に降りていく人が必要なのだと思います。
考え方そのものは、実はシンプルです。
老後の毎月の生活費から、毎月入ってくる年金を引く。その差額に、老後を過ごす年数を掛ける。そこから退職金や、すでに積み立てている資産を差し引く。残ったものが、これから備えるべき量です。
たとえば、仮の例で考えてみます。老後の生活費が月28万円、年金が月23万円なら、差額は月5万円。これが25年続けば1,500万円です。退職金が800万円見込めるなら、残りは700万円。これを退職までの20年で準備するなら、年35万円、月に3万円弱です。
もちろん、これは仮の数字で、物価や運用、医療や介護の費用でいくらでも変わります。特に物価は、ここ数年で身にしみて感じている方も多いはずです。今日の月28万円が、20年後も月28万円で足りるとは限りません。だから一度計算して終わりではなく、備蓄の点検と同じように、ときどき計算し直すことが大切です。それでも、「2,000万円」という誰かの平均より、「自分の場合、月3万円弱」という数字の方が、人はずっと動けるのではないでしょうか。
そして、この数字を動かせる場所はたくさんあります。何歳まで働くか。いつから年金を受け取るか。12月からは、条件を満たせばiDeCoに70歳になるまで加入できるようになります。働き方や制度の使い方次第で、「何年分」の答えは変わっていきます。その組み合わせを一緒に考えるのが、相談を受ける人の仕事だと思います。
備蓄は、まず家の中を数えることから
防災の備蓄で、最初にやることは何か。
いきなり買いに行くことではなく、家に今何があるかを確かめることだと思います。水は何本あるか。カセットボンベは何本残っているか。
老後の備えも同じです。最初にやるのは、今すでに持っている備えを数えることです。
ねんきん定期便で、将来の年金の見込額を確かめる。勤務先に退職金や企業型DCがあるかを確かめる。企業型DCがあるなら、残高と、どの商品で運用しているかを見る。残高は、運営管理機関の加入者向けサイトなどで確かめられます。ログインのしかたがわからなければ、それを会社に聞くところからで構いません。
以前、大手企業にお勤めのご夫婦の相談で、勤務先の健康保険組合の付加給付について説明したことがあります。民間の保険は、その付加給付を補う観点で考えればよい、とお伝えしました。ご夫婦からは、今まで誰も教えてくれなかったと感謝されました。
付加給付の有無や中身は、健康保険組合ごとに違います。ただ、あのとき実感したのは、多くの人が「家の中にある備え」を知らないまま、新しく何かを買い足そうとしている、ということでした。
家にあるものを数えずに買い物に行けば、同じものを二つ買ったり、本当に足りないものを買い忘れたりします。老後のお金も同じです。
ローリングストックは、積立投資と同じ発想
今回の要請では、「ローリングストック」という備え方も紹介されています。普段食べているものを少し多めに買い、使った分を買い足しながら、常に一定量を備えておく方法です。
一度に大量の非常食を買いそろえるのではなく、日々の暮らしの中で少しずつ。これは、毎月の積立投資とそっくりです。
企業型DCの掛金も、多くの会社では毎月、給与とともに少しずつ積み立てられていきます。一度に大きなお金を用意しなくても、気づけば備えが育っている。ローリングストックの考え方を知っている人なら、DCの意味は案外すんなり伝わるかもしれません。
一つ違うのは、備蓄には賞味期限があり、放っておけば食べられなくなることです。DCには賞味期限はありません。ただ、加入したまま何年も一度も中身を見ない人は少なくありません。運用商品が自分の今の状況に合っているかを、ときどき見直す。それは、備蓄の期限を確かめる作業に近いのだと思います。
デマで買い占める人と、暴落で売る人
防災庁の発足前、ネットでは「11月2日に何かが起きる」という噂が広がりました。公的な裏付けがあったわけではありません。
こうした噂が流れると、慌てて水やトイレットペーパーを買いに走る人が出てきます。
私は、その人たちを笑う気にはなれません。人は、不安になると「今すぐ何かしなければ」と動いてしまうものです。
そして、その動き方は、株価が急に下がったときに、慌てて売ってしまう人とよく似ています。どちらも、不安が判断を追い越してしまうのです。
防災でよく言われるのは、災害が起きてからでは、店の棚はもう空っぽだということです。老後のお金も、退職が目の前に来てから慌てても、取れる選択肢はぐっと少なくなります。積み立てる時間が残っていないからです。
だからこそ、平時に話しておくことに意味があります。株価が下がる前に、「下がることもある」「そのとき慌てて売らないために、何のために積み立てているのか」を一緒に確かめておく。防災庁が掲げている「事前防災」という考え方は、老後のお金にこそ必要なのではないでしょうか。
DCコンサルタントを目指す方へ
防災の世界には、地域や職場に「防災係」がいます。避難経路を確かめ、備蓄を点検し、いざというときに慌てないよう、日ごろから声をかけてくれる人です。
老後のお金にも、そういう役割の人が要ると私は思っています。
会社に置き換えると、防災訓練にあたるのが、企業型DCの継続投資教育かもしれません。事業主の努力義務とされていますが、年に一度、形だけの説明で終わってしまえば、避難経路を誰も覚えていない防災訓練と同じです。そこに、外から「防災係」として関われる人がいれば、訓練の中身は変わるはずです。
一人ひとりの家の中にある備えを一緒に数え、足りない分を「人それぞれ」で終わらせずに数字にする。毎月少しずつ備える仕組みとしてDCを届け、ときどき中身を点検する。不安が広がったときには、慌てて動く前に一度立ち止まれるよう声をかける。
防災係に必要なのは、特別な才能ではなく、家の中のどこに何があるかを知っていることです。老後の防災係なら、公的年金、退職金、企業型DC、税金。ばらばらの制度が、一人の暮らしの中でどうつながっているかを知っていることです。
正直に書くと、私もこの秋にDCプランナー2級を受けたとき、DCの分野は落ち着いて解けた一方で、公的年金や退職金の分野では苦戦しました。家の中を数えるための知識は、私もまだ学び直している途中です。
これは、派手な仕事ではありません。何も起きなければ、誰にも気づかれない泥臭い地味な仕事です。それでも、何十年か先に、ある人の老後を静かに支えているかもしれない。私は、そういう「老後の防災係」として、DCコンサルタントの仕事をとらえています。
私自身、まだまだ学んでいる途中です。それでも、こういう仕事に意味を感じる方と、一緒に取り組んでいけたら嬉しく思います。
おわりに
あなたの家には、水が何日分ありますか。
この質問なら、少し考えれば答えられると思います。では、あなたの老後の備えは、何年分ありますか。
この質問に答えられる人は、まだ多くないはずです。国は、この問いに一律の答えを出してくれません。だからこそ、その人の答えを一緒に探す人が必要です。
水の備蓄を確かめたついでに、ねんきん定期便を一度開いてみてください。老後の防災は、そこから始まります。
